数字货币发展研究:试点三年后,央行钱包离普通人还有多远
跟踪央行数字货币试点三年多,我越来越觉得这东西不是科幻概念,而是正在重塑支付底层逻辑的基础设施。今天把观察到的几个关键变化和大家捋一捋。
截至2026年底,数字人民币试点已覆盖30个省市,累计开立个人钱包超过2.3亿个。但真正高频使用的场景集中在小额零售和政务缴费,离"全民日常支付"还差一截。大家不是不想用,是现有手机银行和移动支付太顺手了,迁移成本摆在那儿。
技术上最大的进步不是"能不能离线",而是跨机构互操作终于跑通了。2025年三季度起,工行钱包里的数字人民币可以直接在建行商户扫码消费,不用再绑卡。这一步卡了两年多数字货币发展研究,卡住的是各银行系统接口标准迟迟没统一。
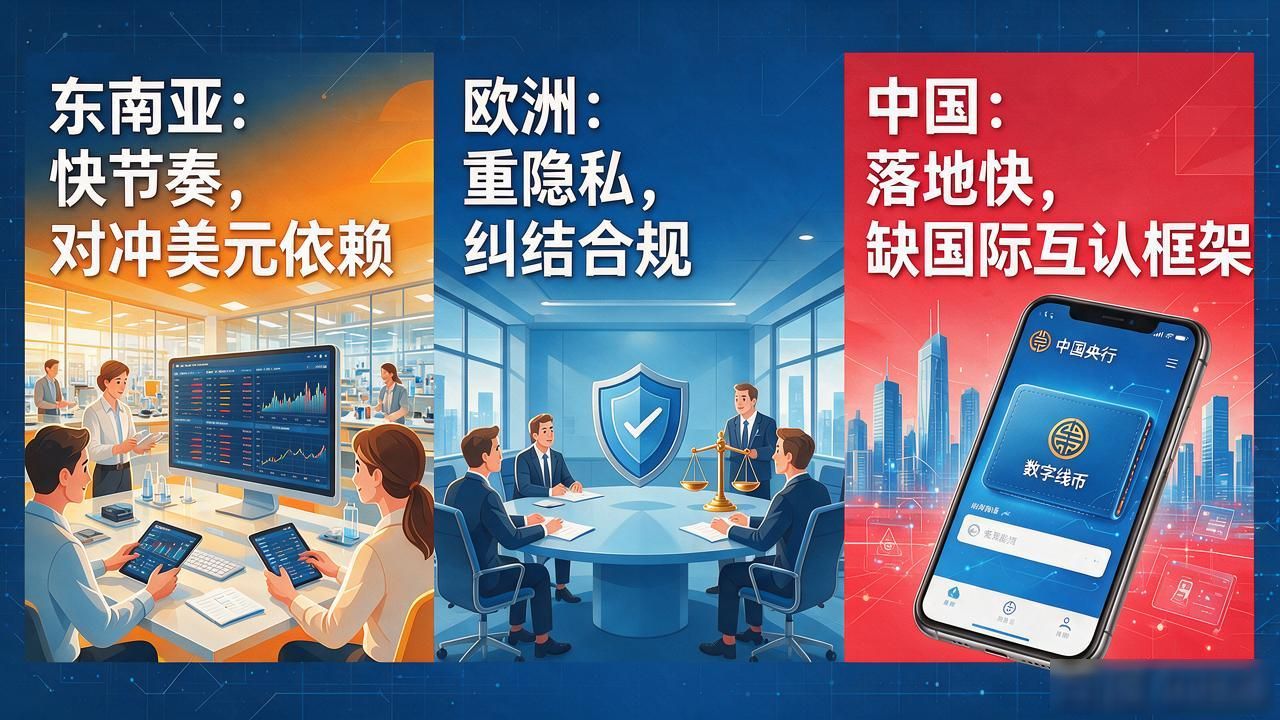
国际层面,多国央行数字货币进入测试阶段,但推进节奏差异极大。东南亚几个经济体动作快数字货币发展研究:试点三年后,央行钱包离普通人还有多远,核心目的是对冲美元结算依赖;欧洲偏谨慎,更纠结隐私和跨境合规。中国这边优势在场景落地速度,短板在国际互认框架还没搭起来。
我比较关注的变量是数字人民币和现有信用体系的衔接。如果未来存款利率继续走低,数字人民币从"支付工具"滑向"小额储蓄载体",那银行体系的存款结构会被重新洗一遍。这个影响链条比很多人想象的要长。
你日常消费里用过数字人民币吗?是主动选的还是被商家引导的?
