央行数字货币里的共富账:普通人的钱到底怎么多起来
央行数字货币不是银行APP的升级版,它真正要解决的是财富向多数人回流的问题。数字人民币从设计之初就带着共富基因,让技术红利不再只落在大城市、大平台手里。
我去年在县城跟进了半年试点。最直观的变化是:菜市场卖豆腐的大姐,以前收现金零钱对不上账,现在手机里那个小钱包,扫码入账清清楚楚共富央行数字货币,连微信支付宝的手续费都不用交。偏远乡镇发乡村振兴补贴,过去填表、盖章、银行层层转,现在一键直达个人钱包,中间环节全砍了。
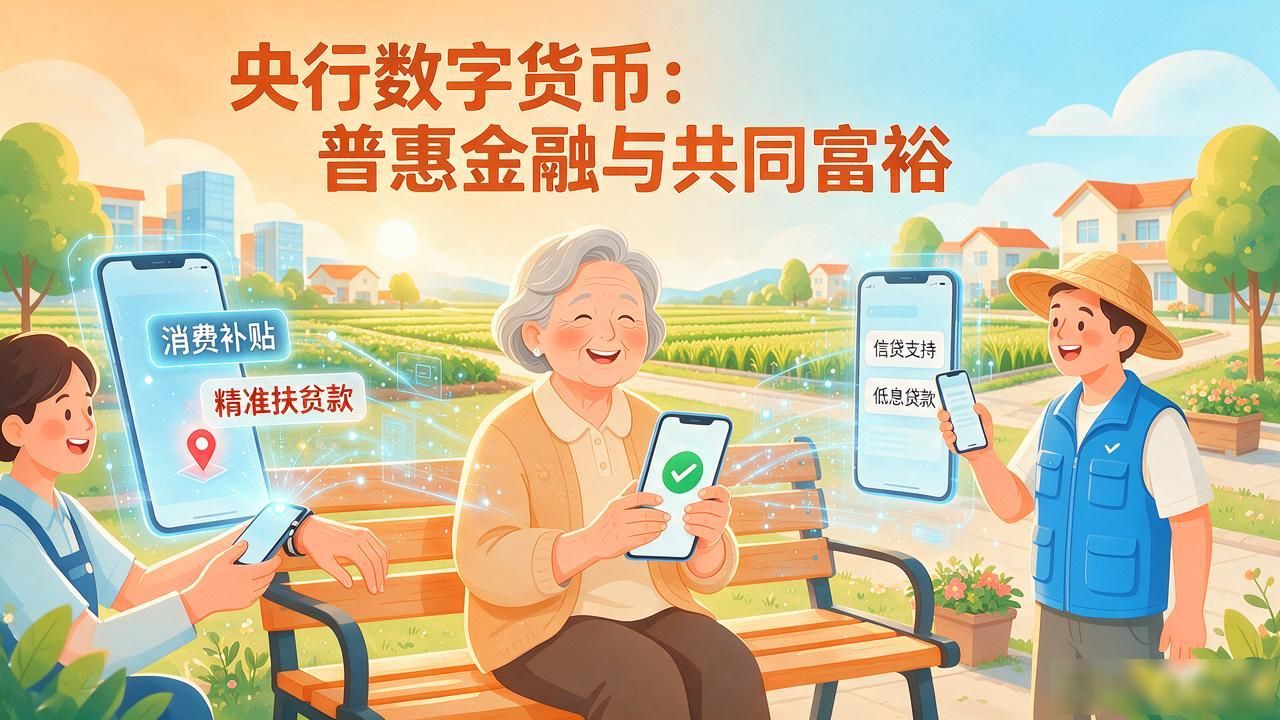
再往深处看,共富不只是"让老人也能刷手机"。央行数字货币的可控匿名机制,意味着政府发消费补贴、精准扶贫款时,能直接定位到真正需要的人,而不是撒胡椒面。小农户的信贷记录以前没有,现在每一笔小额交易都有据可查,银行敢放贷了央行数字货币里的共富账:普通人的钱到底怎么多起来,利息也降下来了。
说白了,这套体系把过去集中在少数平台手中的支付、结算、信用数据,拆散后还给了普通人。技术门槛降了,信息差缩小了,财富的分配通道就多了。这才是"共富"两个字真正落地的样子。
你所在的镇或者小区,数字人民币的商家接入了吗?你试过了没有?欢迎在评论区聊聊你遇到的真实体验,哪怕只是"找零变方便了"也算数。
